01/10/2026
Dégâts des eaux humidité : ce que votre assurance habitation couvre vraiment
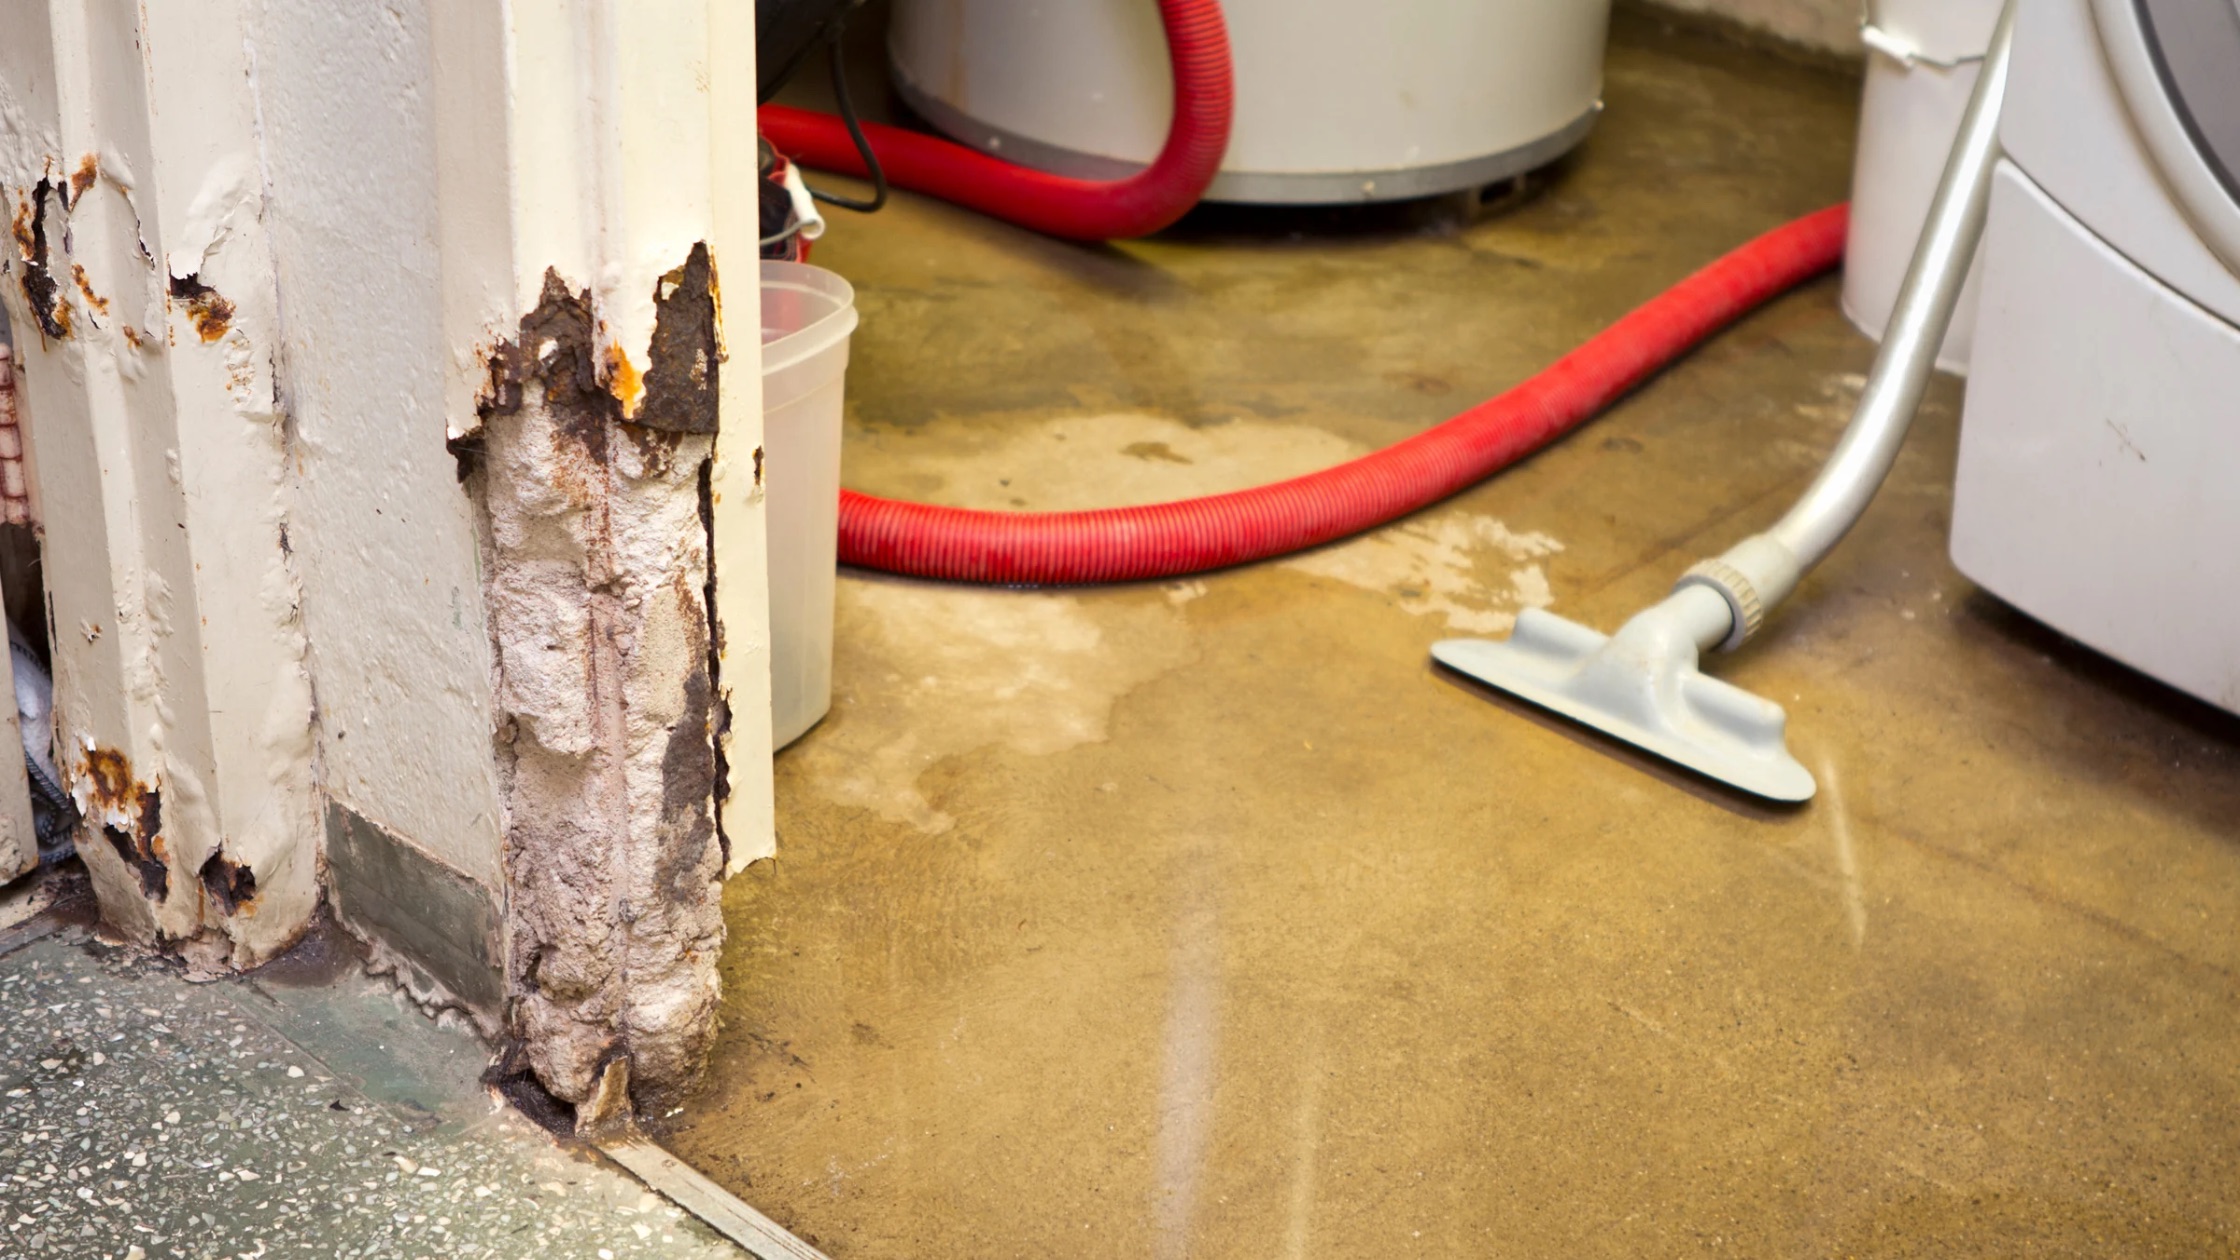
Une fuite peut survenir n’importe quand. Canalisation percée, débordement d’appareil, infiltration sous la toiture… Le logement se retrouve rapidement sinistré. Mais les dégâts des eaux humidité ne se limitent pas à ce qu’on voit. Derrière les traces visibles se cache souvent un problème bien plus tenace : l’humidité qui s’installe en profondeur dans les murs, les sols et les structures portantes.
C’est précisément là que la question de l’assurance habitation prend tout son poids. Que prend en charge votre contrat, concrètement ? Et où s’arrête cette prise en charge ? Voici ce que l’on observe régulièrement sur le terrain.
Ce que l’assurance habitation prend en charge lors d’un dégât des eaux
Les sinistres à caractère accidentel et soudain
La quasi-totalité des contrats d’assurance habitation couvrent les dégâts provenant d’un accident imprévu. Sont généralement concernés :
– une canalisation qui lâche brutalement ;
– un lave-linge ou un lave-vaisselle qui déborde ;
– une baignoire laissée sans surveillance ;
– un raccord ou un joint qui cède.
Dans ces configurations, l’assureur indemnise les biens endommagés chez vous. Il peut également couvrir les voisins touchés par votre sinistre, si des dommages se sont propagés.
Les sinistres impliquant un voisin ou un tiers
Quand l’eau provient de l’appartement du dessus, c’est l’assurance du voisin qui intervient en priorité. La convention IRSI, anciennement appelée CIDRE, encadre ces situations entre compagnies. Elle évite aux assurés de devoir prouver qui est responsable. Les démarches sont donc simplifiées, ce qui représente un avantage non négligeable.
Les infiltrations liées aux intempéries
Certains contrats prévoient une couverture pour les infiltrations d’eau par la toiture ou les façades, notamment après une tempête. Cette garantie n’est toutefois pas incluse par défaut dans tous les contrats : elle varie selon les options souscrites. Relire attentivement ses conditions générales reste indispensable.
Ce que l’assurance refuse de couvrir : l’humidité persistante après un sinistre
C’est souvent à cet endroit que propriétaires et locataires déchantent le plus.
L’humidité résiduelle, un angle mort fréquent
Après un dégât des eaux, l’assureur indemnise les dommages immédiats. En revanche, l’humidité qui s’installe progressivement dans les matériaux est rarement prise en charge. Cette humidité résiduelle peut pourtant générer des problèmes graves à long terme.
Un parquet peut sembler sec en surface quelques jours après le sinistre. En réalité, l’humidité reste piégée en profondeur. Des moisissures apparaissent ensuite, parfois plusieurs semaines plus tard. À ce stade, l’assureur considère souvent le sinistre comme clos et refuse d’intervenir à nouveau.
La vétusté et le défaut d’entretien
Une fuite liée à des canalisations vieillissantes ou à des joints usés depuis longtemps peut conduire à un refus d’indemnisation. Les contrats excluent systématiquement les dommages attribuables à l’usure naturelle ou au manque d’entretien.
Maintenir son logement en bon état n’est donc pas seulement une obligation pratique. C’est aussi une condition indirecte pour rester couvert.
La condensation et les remontées capillaires
L’humidité qui apparaît sur des fenêtres qui ruissellent, ou sur des murs qui « suintent », ne constitue pas un dégât des eaux au sens de l’assurance. Ce type de problème est exclu. Il en va de même pour les remontées capillaires, qui correspondent à l’eau du sol remontant dans les murs par capillarité.
Ces phénomènes relèvent de défauts structurels ou de problèmes de ventilation. Aucun contrat d’assurance habitation classique ne les couvre.
Dégâts des eaux humidité : la bonne méthode après un sinistre
Agir vite et avec méthode fait toute la différence. Voici comment procéder.
1. Déclarez immédiatement le sinistre à votre assureur
Le délai légal de déclaration est de cinq jours ouvrés. C’est court. Dès la découverte du problème, envoyez votre déclaration par courrier recommandé avec accusé de réception et conservez-en une copie. Ne laissez pas le temps passer.
2. Constituez des preuves avant toute intervention
Photographiez et filmez chaque zone touchée, dans le détail. L’expert envoyé par votre compagnie aura besoin de ces éléments. Si vous commencez à réparer ou à nettoyer avant son passage, vous risquez d’effacer des preuves essentielles.
3. Séchez rapidement, mais avec rigueur
Plus l’eau reste en place, plus les dommages s’amplifient. Aérez les pièces, activez le chauffage, utilisez un déshumidificateur professionnel si possible. Mais gardez à l’esprit qu’une surface sèche ne signifie pas que les matériaux sont assainis : l’humidité peut rester piégée pendant plusieurs semaines.
4. Faites appel à un professionnel pour un diagnostic précis
C’est une démarche que beaucoup oublient. Pourtant, elle peut changer l’issue d’un dossier d’assurance. Un diagnostic humidité professionnel permet de mesurer les taux réels d’humidité dans les structures. Il révèle les zones à risque, même celles qui paraissent sèches à l’œil.
Chez VIVROSEC, nous réalisons ce type de diagnostic pour vous donner une image précise de l’état de votre bien. Ce rapport, chiffré et documenté, constitue également un appui solide pour votre dossier auprès de l’assureur.
Comment améliorer votre couverture face aux dégâts des eaux
Lisez les exclusions, pas seulement les garanties
Les exclusions sont souvent reléguées en bas de page. Pourtant, elles décident de tout. Prenez le temps de lire les clauses relatives aux dégâts des eaux, à l’humidité et à la vétusté. En cas de doute, interrogez directement votre conseiller : une question posée aujourd’hui peut vous éviter un refus demain.
Identifiez les plafonds et les franchises
Certains contrats fixent des plafonds d’indemnisation relativement faibles pour les sinistres liés à l’eau. Le montant versé peut s’avérer insuffisant pour financer l’ensemble des travaux, et la franchise déduite vient encore le réduire. Mieux vaut connaître ces limites avant que le problème ne survienne.
Propriétaire ? Pensez à la garantie recherche de fuite
Cette garantie spécifique couvre les frais liés à la localisation et à la réparation d’une fuite, parfois avant même l’apparition de dégâts importants. Elle s’adresse particulièrement aux propriétaires, qui portent la responsabilité de l’entretien du bien.
Contrôlez l’état hygrométrique avant d’emménager
Si vous signez un bail ou un acte d’achat pour un nouveau logement, faire réaliser un bilan d’humidité en amont peut s’avérer très utile. Si une humidité préexistante est découverte après votre entrée dans les lieux, votre assurance ne la prendra pas en charge. La prévention vaut toujours mieux que la contestation.
Pourquoi les dégâts des eaux et l’humidité sont souvent sous-estimés
Beaucoup de personnes pensent que tout est réglé dès que la fuite est réparée. C’est une erreur courante, et souvent coûteuse.
L’eau s’infiltre dans les isolants, les cloisons, les charpentes. Elle crée un environnement propice aux moisissures, aux champignons lignivores et aux acariens. Ces conséquences dégradent durablement la qualité de l’air dans le logement.
Sur le plan immobilier, un bien humide perd de la valeur. Il se vend moins facilement et se loue moins bien. Les agents immobiliers et les notaires le savent. D’ailleurs, certains établissements financiers exigent désormais un bilan d’humidité lors des transactions. Ce n’est plus un détail marginal : c’est devenu un critère sérieux d’évaluation des biens.
Traiter un problème de dégâts des eaux humidité rapidement et complètement reste donc la stratégie la plus rentable, pour votre santé comme pour votre patrimoine.
Ce que VIVROSEC fait concrètement pour vous
– Nous intervenons dès les premières heures suivant un sinistre.
– Nous mesurons l’humidité résiduelle dans tous les matériaux concernés.
– Nous vous aidons à rassembler les éléments nécessaires à votre dossier d’assurance.
– Nous vous orientons vers les solutions de traitement adaptées à votre situation précise.
Vous avez subi un dégât des eaux récemment ? Vous avez un doute sur l’état de votre logement ? Contactez-nous maintenant. Nous évaluons la situation et vous guidons vers les bonnes décisions, sans attendre.
Questions fréquentes sur les dégâts des eaux et l’humidité
Les moisissures apparues après un dégât des eaux sont-elles prises en charge par mon assurance ?
Rarement. Les moisissures sont considérées comme une conséquence différée du sinistre. Si elles se manifestent plusieurs semaines après la déclaration initiale, l’assureur les exclut généralement. Un séchage complet dès le départ, accompagné d’un diagnostic d’humidité, reste le meilleur moyen d’éviter cette situation.
Mon assureur refuse de prendre en charge l’humidité résiduelle. Que puis-je faire ?
Contestez la décision par courrier recommandé adressé au service réclamations de votre compagnie. Si le désaccord persiste, saisissez le médiateur de l’assurance. Disposer d’un rapport de diagnostic humidité établi par un professionnel renforce fortement votre position et crédibilise votre recours.
Combien de temps l’humidité peut-elle rester dans les murs après un sinistre ?
La durée dépend des matériaux et de la quantité d’eau absorbée. Un mur en béton peut rester humide plusieurs mois, même si la surface semble sèche. Sans traitement adapté, cette humidité ne disparaît pas d’elle-même. Elle continue de dégrader les structures, parfois pendant des années.